
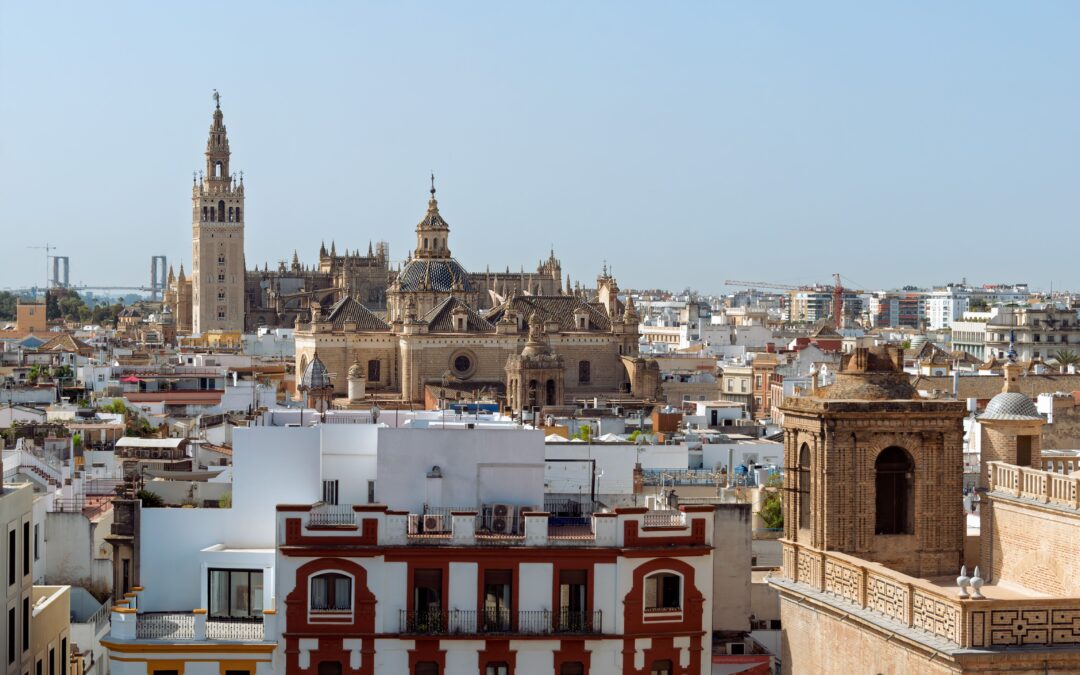
Tomar una decisión de compra residencial en el mercado inmobiliario de Sevilla exige evaluar con precisión quirúrgica el modelo de adquisición. La capital hispalense y su área metropolitana atraviesan una fase de reajuste en los ritmos constructivos, con promociones en expansión hacia zonas como Palmas Altas, Sevilla Este, Entrenúcleos o la primera corona del Aljarafe, frente a un mercado de segunda mano consolidado en distritos históricos y residenciales como Triana, Nervión, Los Remedios o Macarena.
La disyuntiva entre adquirir una vivienda sobre plano o decantarse por un inmueble ya construido suele abordarse desde el deseo estético: el atractivo de estrenar acabados modernos frente al encanto de una ubicación céntrica inmediata. Sin embargo, desde una perspectiva estrictamente financiera y patrimonial, ambos caminos implican estructuras de costes, riesgos de tesorería y calendarios de desembolso diametralmente opuestos.
Comprar sobre plano no es simplemente encargar una casa a futuro: es comprometer liquidez durante periodos prolongados asumiendo costes financieros indirectos. Por su parte, la segunda mano conlleva desembolsos tributarios distintos y la contingencia de adecuaciones técnicas que pueden desbordar el presupuesto inicial.
En este informe financiero detallamos las variables monetarias críticas que intervienen en cada modalidad en territorio andaluz: la carga fiscal autonómica real, el coste de oportunidad del dinero durante la construcción, los desfases presupuestarios habituales y las reglas para proteger el capital en notaría.
La divergencia tributaria en Andalucía: IVA y AJD frente a ITP
El primer impacto en la tesorería del comprador reside en la factura fiscal de entrada. La normativa tributaria gestionada por la Agencia Tributaria de Andalucía establece figuras impositivas completamente diferenciadas según la naturaleza de la transmisión.
La tributación directa en la compra sobre plano
Al tratarse de una primera entrega de edificación formalizada por el promotor, la operación queda sujeta al marco impositivo del consumo:
-
Impuesto sobre el Valor Añadido (IVA): Se aplica con carácter general un gravamen del 10% sobre el precio escriturado de la vivienda (reducido al 4% exclusivamente en viviendas de protección oficial de régimen especial o promoción pública). En una vivienda de 250.000 €, este impuesto detrae 25.000 € de liquidez directa.
-
Actos Jurídicos Documentados (AJD): La formalización notarial de la primera transmisión exige liquidar la cuota gradual de documentos notariales. En Andalucía, el tipo general se sitúa en el 1,2%, salvo supuestos bonificados por tramos de edad o discapacidad acreditada.
-
Impacto fiscal global: La carga tributaria directa de la obra nueva representa un mínimo del 11,2% sobre el precio de adquisición pactado, al que deben añadirse los aranceles notariales y registrales correspondientes a la declaración de obra nueva y división horizontal.
La tributación en la compra de segunda mano
Cuando se adquiere una vivienda usada a un particular o entidad, la operación no devenga IVA, sino que queda sujeta al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados en su modalidad onerosa:
-
Impuesto sobre Transmisiones Patrimoniales (ITP): Andalucía aplica un tipo impositivo general reducido y único del 7% sobre el valor del inmueble, eliminando las antiguas escalas progresivas que encarecían las compras superiores. Siguiendo el ejemplo anterior de un inmueble de 250.000 €, la liquidación del ITP asciende a 17.500 €.
-
Ausencia de AJD: La compraventa de segunda mano sujeta a ITP no tributa por la cuota gradual de Actos Jurídicos Documentados por la escritura de compraventa, evitando la duplicidad impositiva.
-
Diferencial fiscal líquido: En un mismo nivel de precio de 250.000 €, la diferencia impositiva directa a favor de la segunda mano en Sevilla supone un ahorro de tesorería inmediata de 10.500 €, una cuantía disponible para acometer mejoras o reducir el apalancamiento crediticio.
Tiempos de entrega y el coste financiero de la espera
El factor temporal es una variable económica de primer orden que rara vez se computa en las decisiones particulares.
El cronograma y la inmovilización de capital sobre plano
Una promoción residencial sobre plano en Sevilla presenta unos plazos medios de ejecución técnica que oscilan entre los 18 y los 30 meses desde la firma del contrato privado de compraventa hasta la concesión de la Licencia de Primera Ocupación y posterior firma de la escritura pública:
-
Calendario de aportaciones: El comprador debe desembolsar típicamente un 20% del valor del inmueble repartido entre la reserva inicial, la firma del contrato de arras o compraventa y pagos mensuales o trimestrales durante el transcurso de las obras.
-
Inmovilización sin rendimiento: Ese capital aportado queda bloqueado sin generar rendimientos financieros ni producir rentas inmobiliarias. En un escenario de tipos de interés normalizados, inmovilizar 50.000 € a lo largo de 24 meses representa un coste de oportunidad real superior a los 3.500 € en intereses no percibidos.
-
Duplicidad de costes residenciales: Si el comprador reside en régimen de alquiler en Sevilla mientras aguarda la entrega de su vivienda sobre plano, debe computar las mensualidades de arrendamiento satisfechas durante ese periodo. Un alquiler medio de 900 € mensuales durante 24 meses suma un desembolso no recuperable de 21.600 €, que opera contablemente como un sobrecoste de adquisición.
La disponibilidad inmediata de la segunda mano
En contraposición, una operación sobre un inmueble de segunda mano en Sevilla permite un cierre notarial y una toma de posesión material en un horizonte temporal habitual de entre 30 y 60 días:
-
El cese del pago de rentas de alquiler es inmediato tras la entrega de llaves.
-
Si el destino del inmueble es la inversión para alquiler, la explotación y generación de flujo de caja se inicia de forma prácticamente simultánea al desembolso de los fondos, amortizando desde el primer mes la carga financiera del préstamo.
Sobrecostes imprevistos: Personalización frente a reforma correctiva
Ambas fórmulas están expuestas a desviaciones presupuestarias respecto a la previsión inicial, aunque los conceptos originarios son de naturaleza dispar.
Los sobrecostes contractuales en la obra nueva
Existe la percepción generalizada de que comprar sobre plano blinda el precio final. Sin embargo, en el transcurso de la promoción surgen partidas complementarias:
-
Paquetes de mejoras y personalización: Los catálogos de calidades estándar de las promotoras suelen requerir suplementos económicos significativos si el comprador desea modificar alicatados, instalar sistemas de climatización por zonas (Airzone), sustituir sanitarios o añadir tomas eléctricas y de datos adicionales. Estas modificaciones incrementan el coste final entre un 5% y un 12% sobre el precio de contrato.
-
Amueblamiento integral e instalaciones auxiliares: La obra nueva se entrega habitualmente con la cocina amueblada básica pero desprovista de armarios empotrados vestidos, mamparas, iluminación técnica y mobiliario auxiliar, exigiendo un remanente de liquidez de entre 12.000 € y 20.000 € en el momento de la entrega.
-
Retrasos en la concesión de licencias: Las demoras administrativas en la tramitación de acometidas y licencias municipales por parte de la Gerencia de Urbanismo del Ayuntamiento de Sevilla pueden aplazar la firma entre 3 y 6 meses adicionales, prorrogando los gastos de vivienda transitoria del comprador.
Las contingencias de adecuación en la vivienda usada
En el mercado de segunda mano de Sevilla, el riesgo de sobrecoste proviene del estado material de conservación y la antigüedad de los edificios:
-
Actualización de instalaciones interiores: Edificaciones construidas antes de 1980 en barrios como Los Remedios o San Pablo suelen exigir la sustitución integral de canalizaciones de fontanería de plomo o hierro y la adecuación del cuadro y cableado eléctrico al Reglamento Electrotécnico para Baja Tensión, con importes que oscilan entre los 6.000 € y los 11.000 €.
-
Eficiencia energética y climatización: La adaptación de carpinterías exteriores con doble acristalamiento y la instalación de sistemas eficientes de aire acondicionado centralizado con bomba de calor resultan indispensables para soportar el clima estival sevillano, añadiendo entre 8.000 € y 15.000 € al proyecto de actualización.
-
Derramas comunitarias extraordinarias: Las fincas antiguas con inspecciones técnicas desfavorables pueden acarrear compromisos económicos pendientes para reparar cubiertas, bajantes o acometer la bajada de ascensores a cota cero.
Marco de garantías legales y protección del capital
La mitigación del riesgo financiero depende de los mecanismos jurídicos aplicables a cada contrato.
Blindaje de las cantidades entregadas a cuenta en plano
La Ley 38/1999 de Ordenación de la Edificación (LOE) impone obligaciones irrenunciables al promotor para proteger los fondos del comprador:
-
Aval bancario o seguro de caución individualizado: Cada entrega a cuenta realizada por el adquirente durante la fase de obra debe estar garantizada por una póliza bancaria o aseguradora que cubra la devolución íntegra de las cantidades más los intereses legales en caso de quiebra, paralización o demora no justificada.
-
Cuenta especial y separada: Los fondos deben ingresarse en una cuenta bancaria restringida, abierta por el promotor exclusivamente para la construcción de esa promoción concreta.
-
Plazos de garantía posventa: La LOE concede un año de cobertura para defectos de acabado, tres años para defectos que afecten a la habitabilidad y diez años para daños estructurales mayores que comprometan la estabilidad del edificio.
Protección registral y contractual en la segunda mano
En la vivienda usada, la protección descansa en la comprobación registral previa y la aplicación del Código Civil:
-
Saneamiento por vicios ocultos: El vendedor responde civilmente de los defectos graves no manifiestos que existieran con anterioridad a la venta durante un plazo de seis meses desde la entrega de la posesión, debiendo indemnizar la rebaja del precio o la resolución contractual si el defecto inhabilita el uso de la finca.
-
Seguridad de cargas: La obtención de una nota simple informativa actualizada del Registro de la Propiedad en la fase de arras elimina el riesgo de subrogación en hipotecas o embargos preexistentes.
Protocolo de decisión financiera según tu perfil patrimonial
Para adoptar la decisión más rentable y segura en el mercado sevillano, aplica este criterio estructurado:
-
Opta por compra sobre plano si: Dispones de capacidad de ahorro mensual constante para atender pagos parciales sin necesidad de liquidar activos de golpe, tienes cubierta tu residencia habitual a coste cero o reducido durante al menos dos años y priorizas la eficiencia energética de categoría A con costes de mantenimiento comunitario reducidos a largo plazo.
-
Opta por segunda mano si: Necesitas ocupación inmediata para cancelar de forma automática un alquiler, buscas ubicaciones céntricas con oferta de suelo nueva inexistente, deseas aprovechar el tipo impositivo del 7% de ITP para maximizar tu presupuesto y cuentas con margen técnico para revalorizar el activo mediante una adecuación planificada.
Maximiza el rendimiento de tu compra en Sevilla con La Casa Agency
Elegir entre obra nueva y segunda mano no debe depender de impulsos comerciales, sino de un análisis contable riguroso adaptado a tus recursos y objetivos patrimoniales.
En La Casa Agency disponemos de oficinas consolidadas en los principales distritos de Sevilla y su corona metropolitana para prestarte un asesoramiento técnico integral:
-
Auditoría financiera y fiscal previa: Comparamos el impacto neto de IVA frente a ITP y cuantificamos el coste de oportunidad real de tus fondos antes de comprometer reservas.
-
Revisión jurídica de contratos: Analizamos avales bancarios, cláusulas de penalización por demora y estatutos de comunidad para blindar tu seguridad legal.
-
Acceso a producto filtrado: Seleccionamos tanto promociones con solvencia promotora demostrada como inmuebles de segunda mano con precios ajustados a las tasaciones reales de mercado.
¿Quieres valorar una operación de compra o necesitas asesoramiento técnico para rentabilizar tu patrimonio en Sevilla?
🏛️ Toma decisiones inmobiliarias con base financiera y respaldo local
Pasa por cualquiera de nuestras oficinas de La Casa Agency en Sevilla o solicita una consulta con nuestros especialistas de inversión para estructurar tu compra con total seguridad.
👉 Contactar con una oficina de La Casa Agency para más información